
Pernah merasa penghasilan yang sama kini tidak lagi cukup untuk memenuhi kebutuhan seperti beberapa tahun sebelumnya? Harga bahan makanan, transportasi, tempat tinggal, dan berbagai kebutuhan rutin dapat berubah seiring waktu. Akibatnya, kemampuan membeli seseorang ikut mengalami penyesuaian meskipun jumlah pendapatannya tidak berubah.
Kondisi ini menunjukkan bahwa menjaga kesehatan finansial bukan hanya tentang memperoleh uang, tetapi juga mempertahankan daya belinya. Seseorang perlu memahami perubahan pengeluaran, menyesuaikan prioritas, dan memastikan bahwa keputusan hari ini tidak mempersempit pilihan pada masa mendatang.
Daya Beli dan Pengaruhnya terhadap Kehidupan Sehari-hari
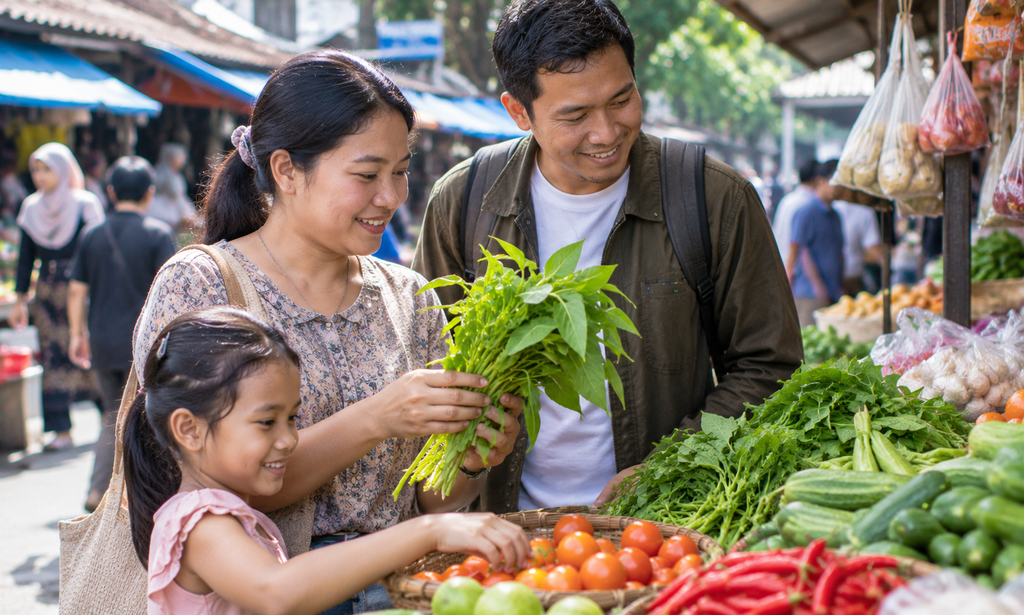
Daya beli menggambarkan kemampuan uang untuk memperoleh barang dan jasa. Ketika harga kebutuhan meningkat, jumlah barang yang dapat dibeli dengan nominal yang sama biasanya menjadi lebih sedikit. Situasi tersebut dapat memengaruhi anggaran rumah tangga, terutama bagi mereka yang memiliki pengeluaran rutin cukup besar.
Salah satu respons yang dapat dilakukan adalah mengevaluasi kembali pola konsumsi. Bukan berarti semua kebutuhan harus dikurangi, melainkan menentukan pengeluaran yang benar-benar penting. Membandingkan harga, merencanakan belanja, dan menghindari pembelian spontan dapat membantu menjaga penggunaan uang tetap efisien.
Pendapatan tambahan juga tidak seharusnya langsung diikuti peningkatan gaya hidup. Sebagian kenaikan tersebut dapat dialokasikan untuk tabungan atau dana perlindungan agar kondisi ekonomi semakin siap menghadapi perubahan.
Ketahanan Finansial Tidak Hanya Bergantung pada Tabungan
Tabungan memang penting, tetapi ketahanan ekonomi memiliki cakupan yang lebih luas. Kemampuan mengelola kewajiban, menghindari utang berlebihan, dan menjaga pengeluaran tetap seimbang juga menentukan kualitas kondisi finansial.
Ada beberapa unsur yang perlu diperhatikan:
- Ketersediaan dana: memiliki simpanan yang dapat digunakan ketika muncul kebutuhan mendadak.
- Pengeluaran terkendali: memastikan biaya rutin tidak terus meningkat tanpa alasan yang jelas.
- Kewajiban terukur: menjaga cicilan dan pembayaran bulanan agar tidak menghabiskan sebagian besar pendapatan.
- Perencanaan jangka panjang: menyisihkan dana untuk kebutuhan keluarga, pendidikan, dan tujuan masa depan.
- Evaluasi berkala: menyesuaikan anggaran ketika harga kebutuhan atau pendapatan mengalami perubahan.
Keunggulan dari pengelolaan seperti ini adalah memberikan gambaran yang lebih realistis mengenai kemampuan ekonomi. Seseorang dapat mengetahui batas pengeluarannya tanpa harus mengorbankan seluruh kebutuhan yang menunjang kualitas hidup.
Menentukan Porsi Hiburan di Tengah Perubahan Konsumsi
Kebutuhan hiburan tetap memiliki tempat dalam kehidupan sehari-hari. Namun, ketika daya beli mengalami tekanan, pengeluaran tambahan perlu diperiksa lebih teliti. Aktivitas yang sebelumnya terasa ringan dapat menjadi beban apabila dilakukan tanpa batas.
Game online merupakan salah satu bentuk hiburan digital yang mudah diakses. Bagi pembaca yang mencari informasi mengenai 88BIG, penting untuk memahami bahwa setiap platform perlu dinilai secara mandiri. Periksa identitas pengelola, kebijakan privasi, ketentuan transaksi, aturan penggunaan, serta reputasi dari sumber independen. Jangan menganggap promosi menarik atau testimoni sebagai bukti bahwa sebuah layanan pasti dapat dipercaya.
Jika permainan melibatkan uang sungguhan, risiko kehilangan dana harus dipahami sejak awal. Tidak ada hasil atau keuntungan yang dapat dijamin. Aktivitas tersebut bukan sumber pendapatan yang dapat diandalkan dan tidak tepat dijadikan solusi untuk mengatasi tekanan ekonomi.
Pastikan aktivitas yang ditawarkan sesuai dengan peraturan di wilayah tempat tinggal. Jika mengalokasikan dana untuk hiburan, gunakan hanya anggaran yang tersisa setelah kebutuhan pokok, kewajiban, dan tabungan terpenuhi. Jangan memakai uang pinjaman, biaya keluarga, atau dana darurat.
Menghindari Keputusan yang Memperburuk Kondisi Keuangan
Ketika menghadapi tekanan ekonomi, seseorang terkadang tergoda mencari keuntungan cepat. Padahal, keputusan yang dibuat karena rasa panik justru dapat memperbesar risiko kerugian.
Beberapa kebiasaan yang sebaiknya dihindari adalah:
- Menggunakan kartu kredit atau pinjaman untuk membiayai hiburan.
- Menghabiskan tabungan demi mengikuti penawaran berbatas waktu.
- Membeli barang hanya karena sedang populer.
- Mengejar kerugian dengan menambah pengeluaran.
- Mempercayai janji keuntungan pasti tanpa memeriksa risikonya.
Menghindari kebiasaan tersebut membantu mempertahankan ruang keuangan untuk kebutuhan yang lebih penting. Jika anggaran sudah mencapai batas, menunda aktivitas tambahan merupakan keputusan yang lebih bertanggung jawab.
Mengenali Penipuan Sebelum Uang Berpindah
Perkembangan transaksi digital juga memberikan peluang bagi pelaku penipuan. Mereka dapat menggunakan situs tiruan, akun palsu, atau pesan yang mengatasnamakan layanan tertentu untuk meminta pembayaran dan informasi pribadi.
Selalu periksa alamat situs sebelum melakukan transaksi. Jangan pernah membagikan kata sandi atau kode OTP kepada pihak lain. Waspadai permintaan deposit tambahan dengan alasan pencairan dana serta tawaran yang menjanjikan keuntungan tanpa risiko.
Identitas pengelola, ketentuan pembayaran, dan reputasi layanan harus dapat diperiksa melalui sumber independen. Apabila informasi tersebut tidak jelas, jangan terburu-buru melakukan transaksi. Menolak penawaran yang mencurigakan jauh lebih baik daripada mempertaruhkan uang yang diperoleh dengan susah payah.
Masa Depan yang Lebih Kuat Berawal dari Pengendalian
Perubahan harga dan pola konsumsi merupakan bagian dari kehidupan ekonomi. Meskipun tidak semua keadaan dapat dikendalikan, seseorang tetap dapat menentukan bagaimana pendapatan digunakan dan risiko dihadapi.
Dengan menjaga daya beli, membangun dana cadangan, serta menetapkan batas pengeluaran yang realistis, kondisi finansial dapat menjadi lebih tangguh. Kemapanan bukan sekadar memiliki penghasilan besar, melainkan kemampuan mempertahankan keseimbangan ketika keadaan berubah dan tetap memiliki pilihan untuk masa depan.